拿不出一份报价依据 :IPO报价太“离谱”,千亿银行系公募被监管“盯上”
公募基金到底如何参与IPO报价机制的,这其中有多少水分?一份监管函撕开了行业的一角。
介甫资本市场研究院了解到,9月15日,上海证券交易所挂出〔2026〕67号监管措施决定书(简称“决定书”),实施对象是掌管着逾两千四百亿规模的农银汇理基金。这家2008年由农业银行(持股51.67%)、东方汇理资管(持股33.33%)与中铝资本(持股15.00%)合资设立的银行系公募,三季度末管理规模2476.24亿元,因为参与IPO网下询价的方式问题被予以监管警示,并需收到决定书之日起一个月内提交整改报告。
真正让这份文件被反复翻看的,是两个月前的那场超大IPO的询价。长鑫科技发行价最终定为8.66元/股,对应上市估值约5792亿元。初步询价阶段共收到333家网下投资者管理的11537个配售对象报价,报价区间为7.26元/股至65.19元/股;剔除无效报价和最高报价后,剩余报价中位数为8.85元,有效报价最高8.90元。值得注意的是,农银汇理旗下10只产品全部报出65.19元。这个数字本身就是整场询价区间的上限,对应估值约4.36万亿元,为最终发行市值的7倍以上,全部被高价剔除。
但决定书通篇没有一句话评判这个价格报得高还是低。七条违规事实,条条指向报价的形成过程——制度怎么设的、研究怎么做的、依据有没有留下来。监管要追问的是另一件事:这个数字是从哪里来的。
01 一张不问价格的罚单
介甫资本市场研究院梳理发现,上海证券交易所向农银汇理基金指出的七条违规行为主要归为两类。
内控端主要有三条。报价、申购、缴款等关键环节的A、B角岗位设置与投资决策机制规定不够明确,通讯设备管控执行不到位,报价操作环节的复核机制不完备。也就是说内部制度建设不完备,内控执行不到位。
研究端有四条。内部研究报告的估值建议区间缺失逻辑推导过程,研究报告审批机制履行不严格,最终报价逻辑推导过程缺失,报价不审慎,留存的定价依据无法支持最终报价结果。即内部研究不充分,定价决策不审慎。
A、B角互备、询价当日收缴通讯设备、报价复核,这三项在网下询价业务里都属于最基础的安排,防范的不是技术性差错,而是报价信息外泄与利益输送。上交所把这些写进决定书,说明检查已经下沉到操作现场,而不是停留在制度文本是否存在。
事实上,因上述原因被处罚的不止农银汇理基金一家。2026年4月30日,长信基金收到上海证券交易所发布的37号监管措施决定书,认定的违规是内控执行不到位、内部研究不充分、定价决策不审慎。同期被警示的还有新晋百亿量化私募深圳知行通达。
再往前,2月的汐泰投资、广州一本投资先后上榜,后者甚至在发行价格确定前向其他网下投资者泄露报价信息,导致报价高度一致。今年4月,中证协向百亿私募林园投资发布网下投资者自律措施决定书,指出其在2025年12月开展的网下投资者自律检查中,新股询价与配售业务存在十类违规情形,其中一条是新股定价“主要参考主承销商投价报告”。
把这些罚单并排放在一起,监管逻辑的变化就清楚了。检查重心从“报价结果是否离谱”移到了“报价过程是否成立”。在业内人士看来,这不是监管口味的变化,而是注册制下询价监管的方法论必然。价格本身无法通过合规性审查来判定对错,毕竟一个65元的报价和8元的报价在结果层面可以各自辩护,而能审的只有形成价格的链条。链条断了,价格无论落在哪个位置都不被认可。
对应的规则依据也印证了这一点。决定书援引《上海证券交易所首次公开发行证券发行与承销业务实施细则(2025年修订)》第三条、第六条、第七条,分别指向制定严格的风险管理制度和内部控制制度、建立投资决策机制、在充分研读招股资料并严格履行定价决策程序的基础上理性报价。此外,2026年2月施行的《上海证券交易所证券发行与承销规则适用指引第2号——发行承销违规行为监管(2026年修订)》进一步细化了违规情形的认定标准,为这种过程式检查提供了标尺。
02 65.19元是如何算出来的
长鑫科技这个案例值得反复看,因为它的结局带着一层反讽。该股7月27日上市,首日收报49.00元、较发行价上涨465.82%,盘中最高触及55.03元,收盘总市值3.28万亿元,当日成交1411.87亿元,刷新A股个股单日成交纪录。农银汇理看多的方向,事后看是对的。只是它给出的那个价格,市场从头到尾没有认同过,事后也没有追上过。
65.19元在上市后从未被交易触及。首日情绪最高涨的那一刻,市价距离它仍有16%的差距。Wind数据显示,截至10月14日收盘,长鑫科技报46.00元,总市值3.12万亿元,只有农银汇理当时给出的4.36万亿元估值的七成。
这里藏着一条关键区分。如果65.19元来自一套估值模型,它背后应该有一组可复述的假设:产能爬坡节奏、产品均价、毛利率曲线、可比公司溢价、折现率取值等。上交所写的“留存的定价依据无法支持最终报价结果”,意思不是假设错了,而是假设不存在。方向对而依据无,在监管语境里比方向错更严重。方向错是判断失误,可以通过研究和复核机制纠正,而依据无意味着纠错机制根本没有入口。
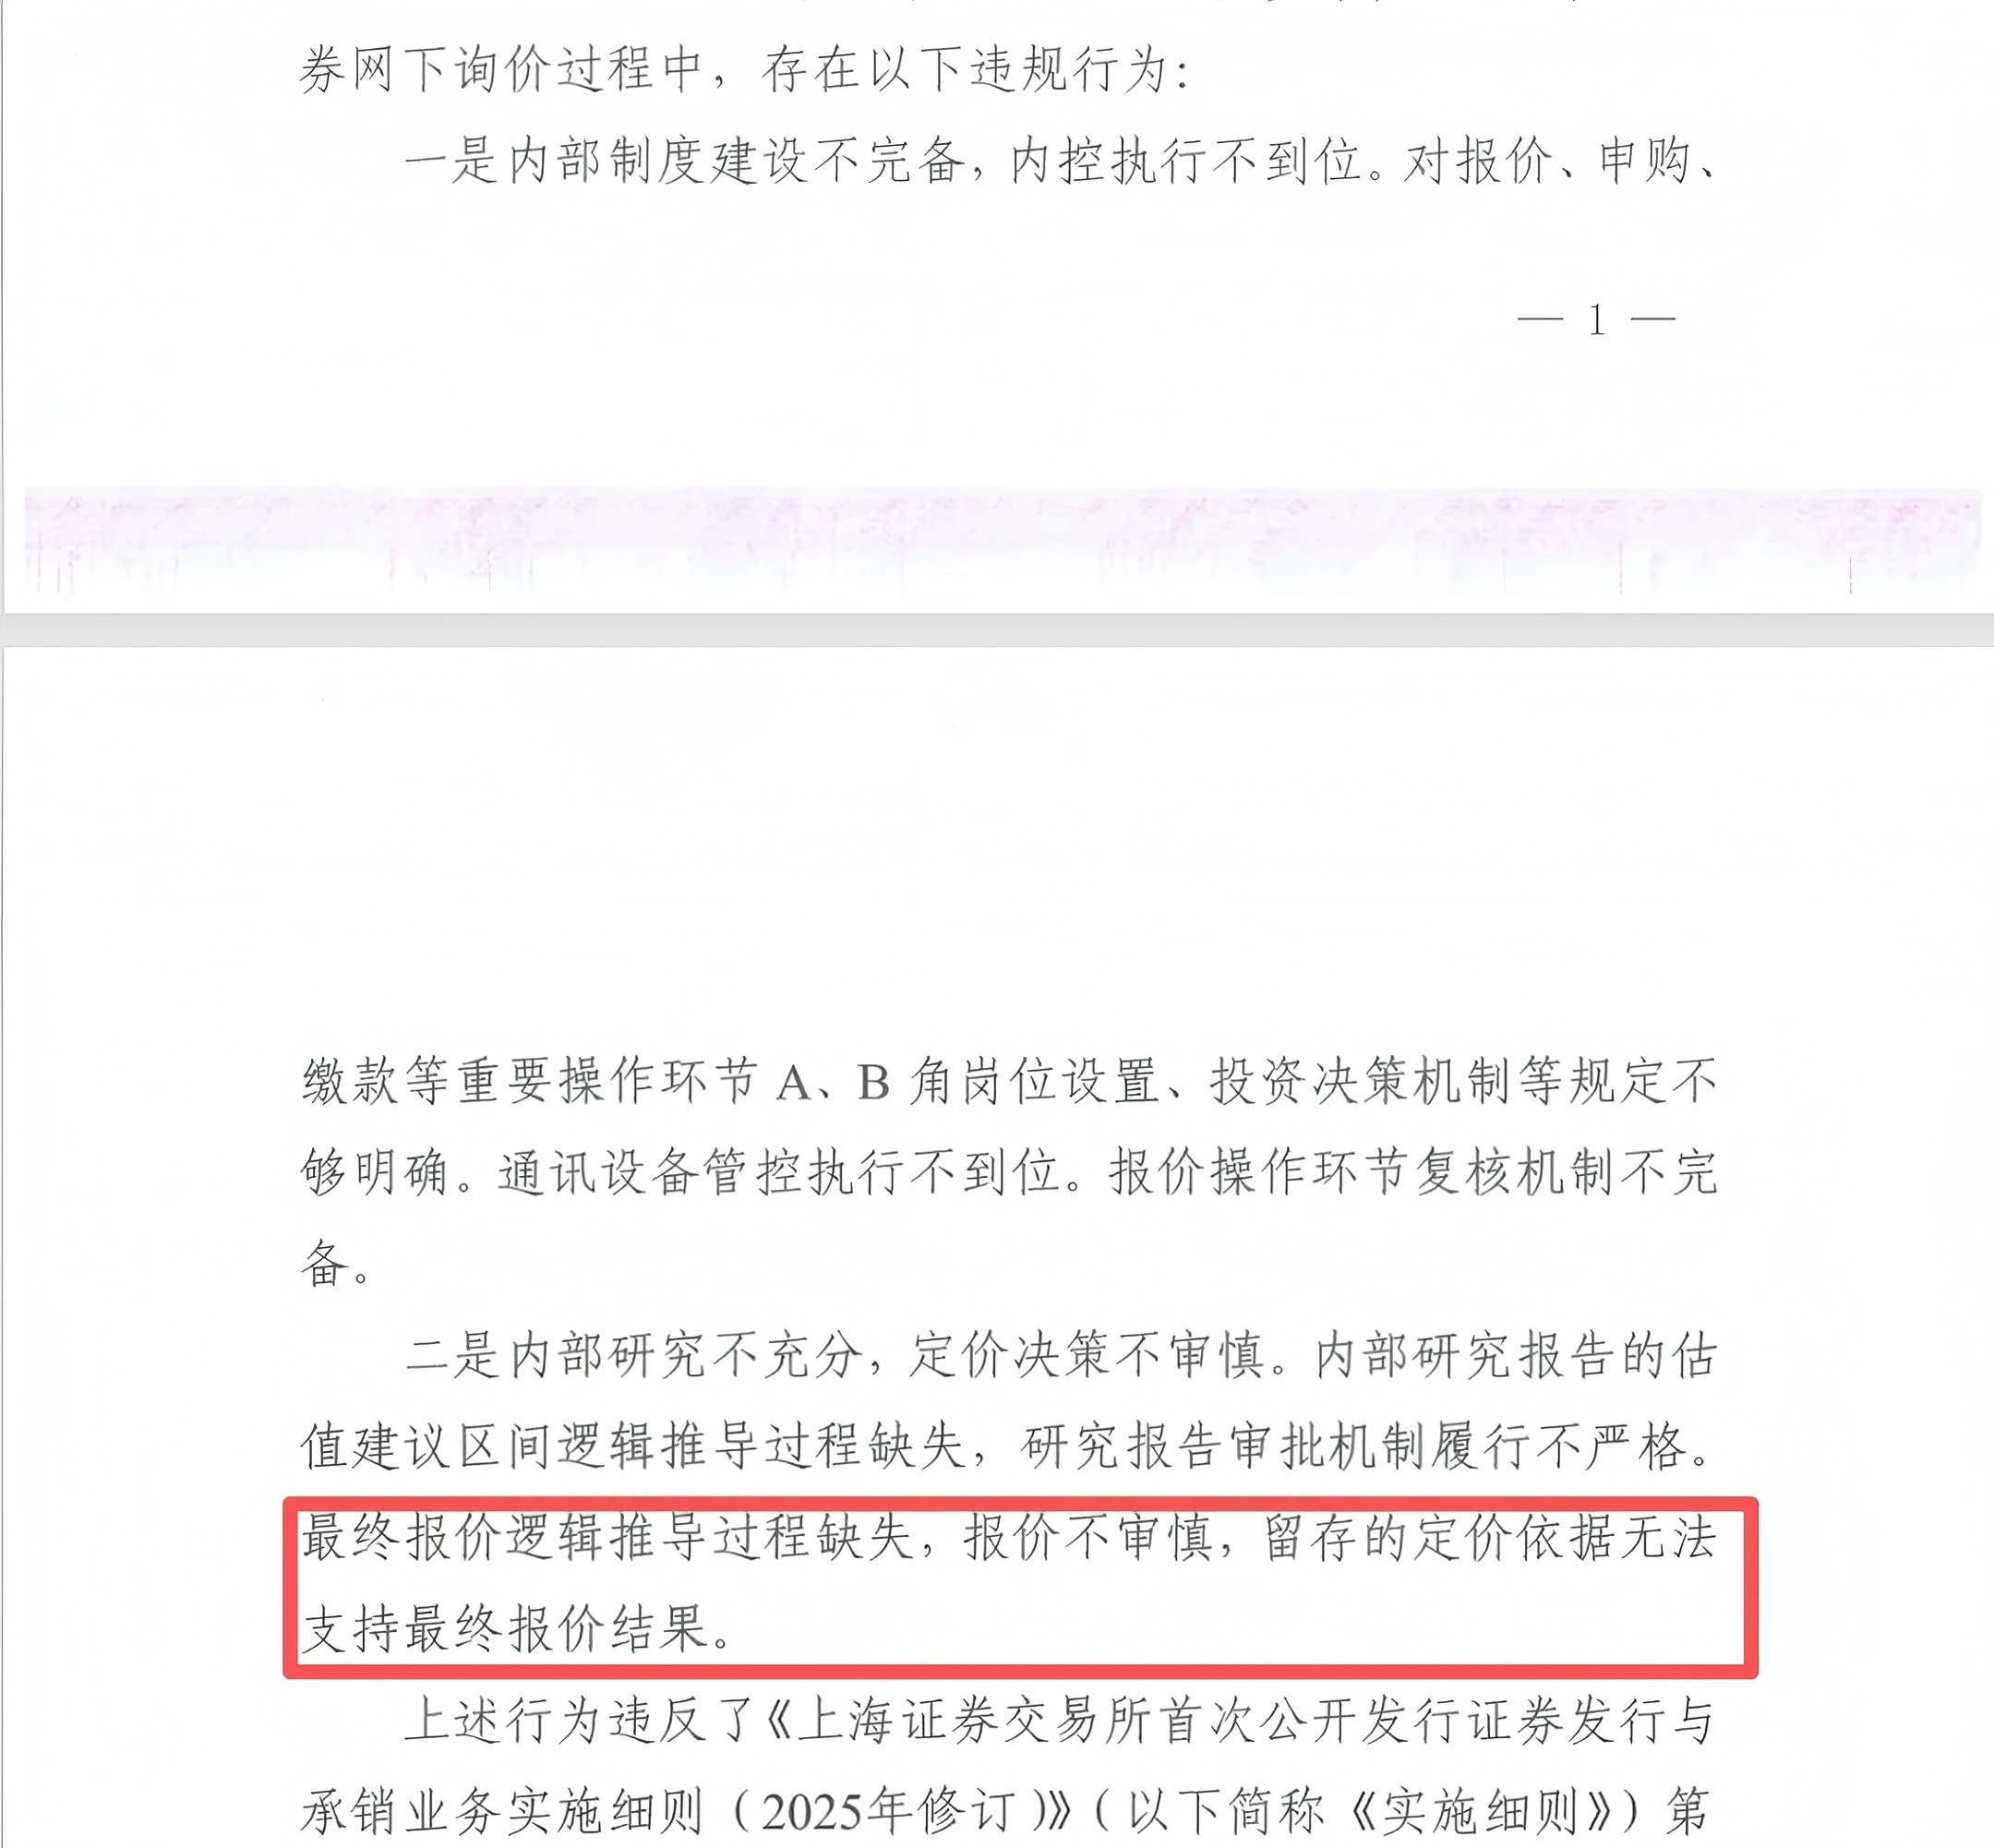
十只产品报出同一个价格,是这份决定书里信息量最大的细节。十个组合、不同的产品定位与久期,在询价中给出分毫不差的一致报价,概率上更接近同一套流程的一次批量输出,而不是十次独立判断的偶然收敛。上交所列出的A、B角设置模糊与复核机制不完备,解释的正是这种一致性,也就是没有一个环节要求第二个人对这个数字负责。
这并不是农银汇理基金唯一一次“离谱”的IPO报价。据统计,在Wind口径下,农银汇理旗下产品近一年参与6只A股IPO网下申购,包括长鑫科技、中国铀业、天博智能、马矿股份、力勤资源、电科思仪,有效报价占比50%,而同期基金公司平均水平为85.71%。
需要说明的是,“有效报价”的口径是报价落在剔除最高报价后的有效区间内,公开信息未披露被剔除部分的价格方向分布,因此无法断言这50%的失效全部源于高报。但仅为行业平均水平58%的命中率,本身已经构成一个机制层面的信号。
03 八成固收的投研,撑不起一次询价
价格之所以算不出来,根子在农银汇理基金的业务结构里。
Wind数据显示,截至2026年三季度末,农银汇理公募规模2476.24亿元,其中债券基金1178.22亿元、货币基金945.18亿元,合计超2000亿元、占比约86%,权益类占比仅约13%。
八成固收,权益还不到两成。但拉长时间线看,农银汇理基金权益能力并不是一直这么弱。公司权益投研的断层始于2020年那场高光。当年赵诣管理的四只产品包揽全市场公募业绩前四,这也使得农银汇理基金混合型基金规模两年间从125.43亿元冲到674.51亿元。2022年3月赵诣离职转投泉果基金,一个季度内公司混合型规模回落至539.80亿元。
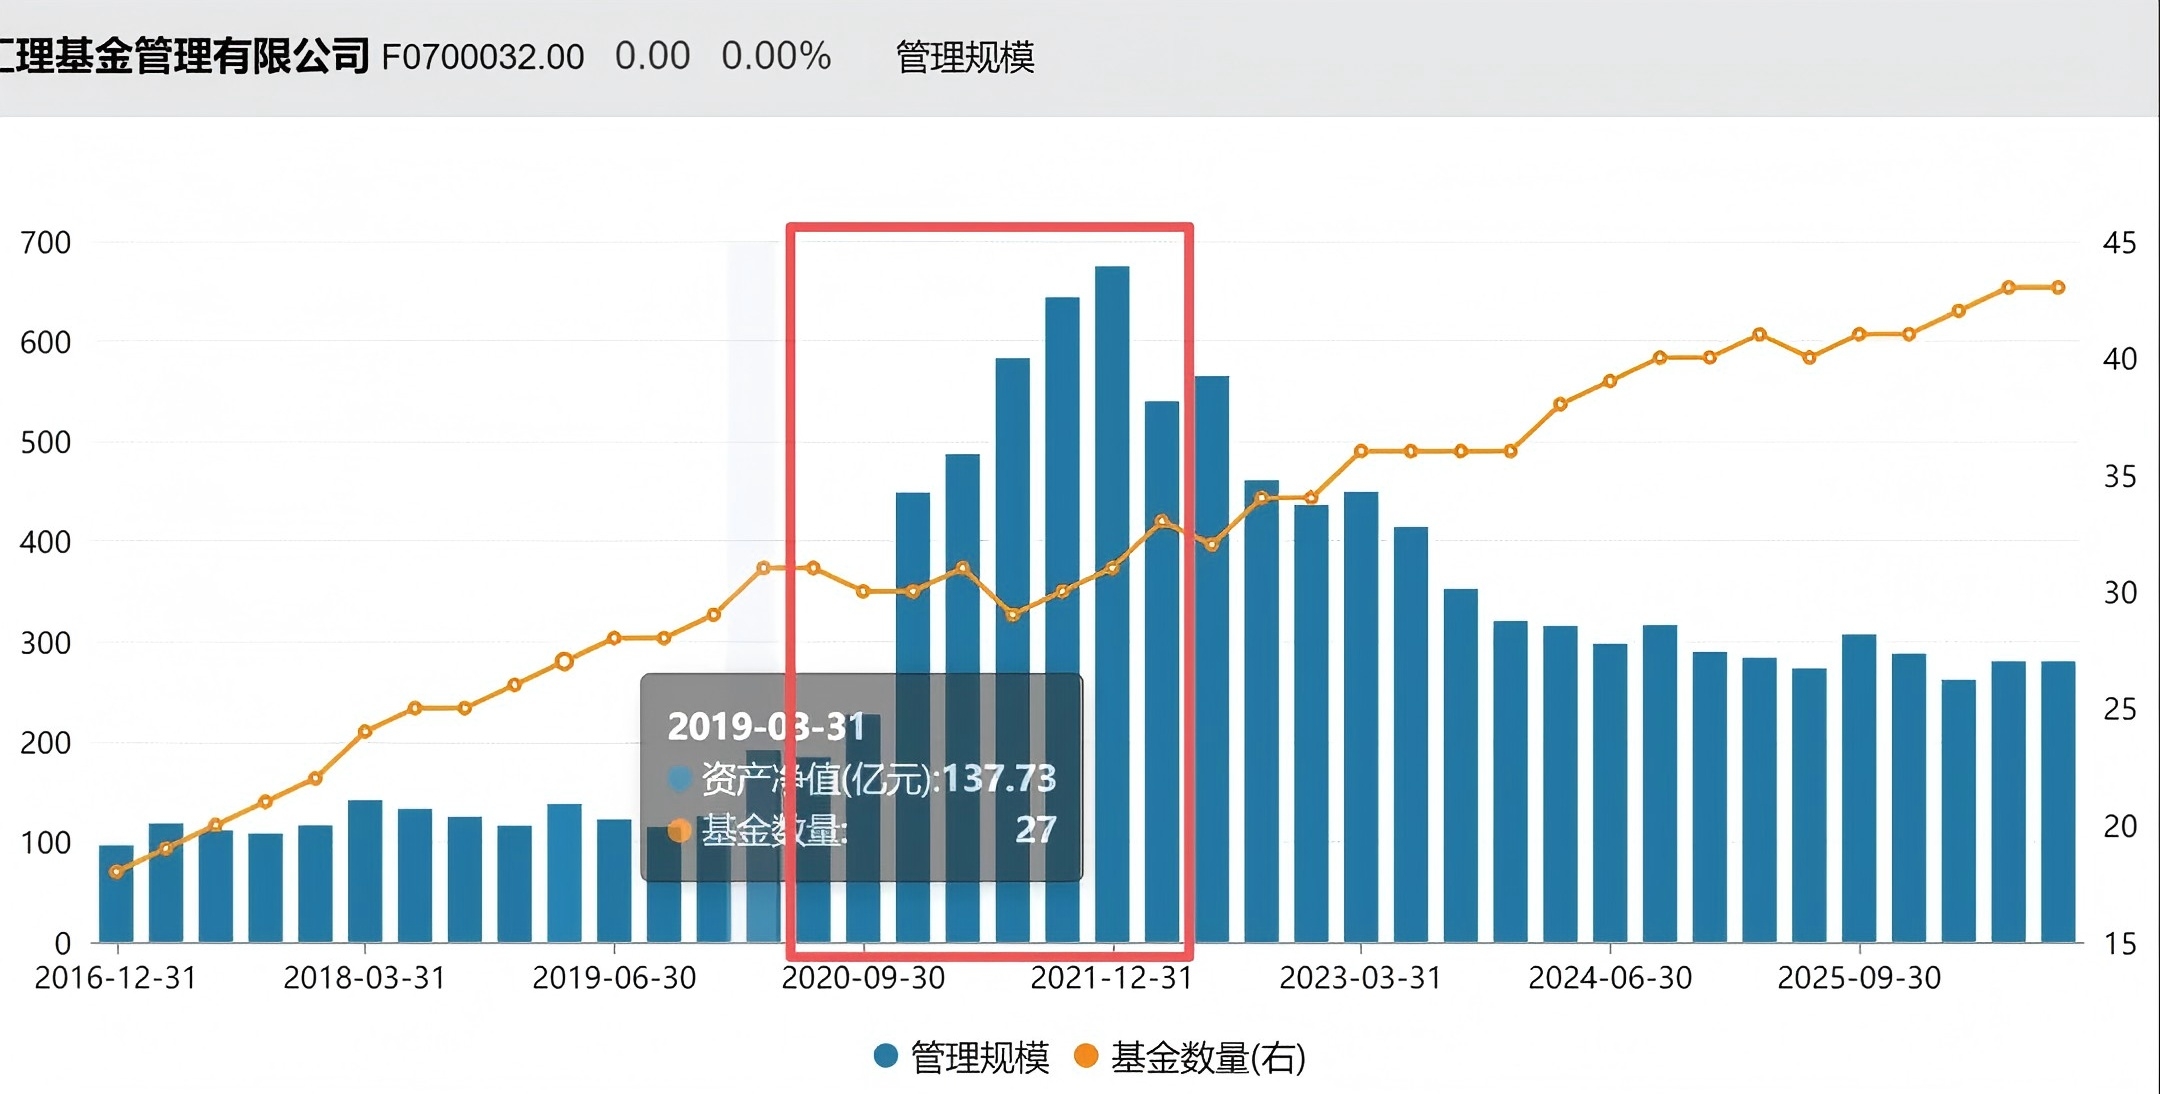
这也导致规模和净利润双向收缩。Wind数据显示,农银汇理的股票型基金规模从2021年第一季度末的97.46亿元降至2026年三季度末的48.61亿元,混合型基金从2021年底674.51亿元的峰值降至目前的280.29亿元。公司净利润从2021年的6.48亿元降至2025年的2.75亿元,缩水57.56%。
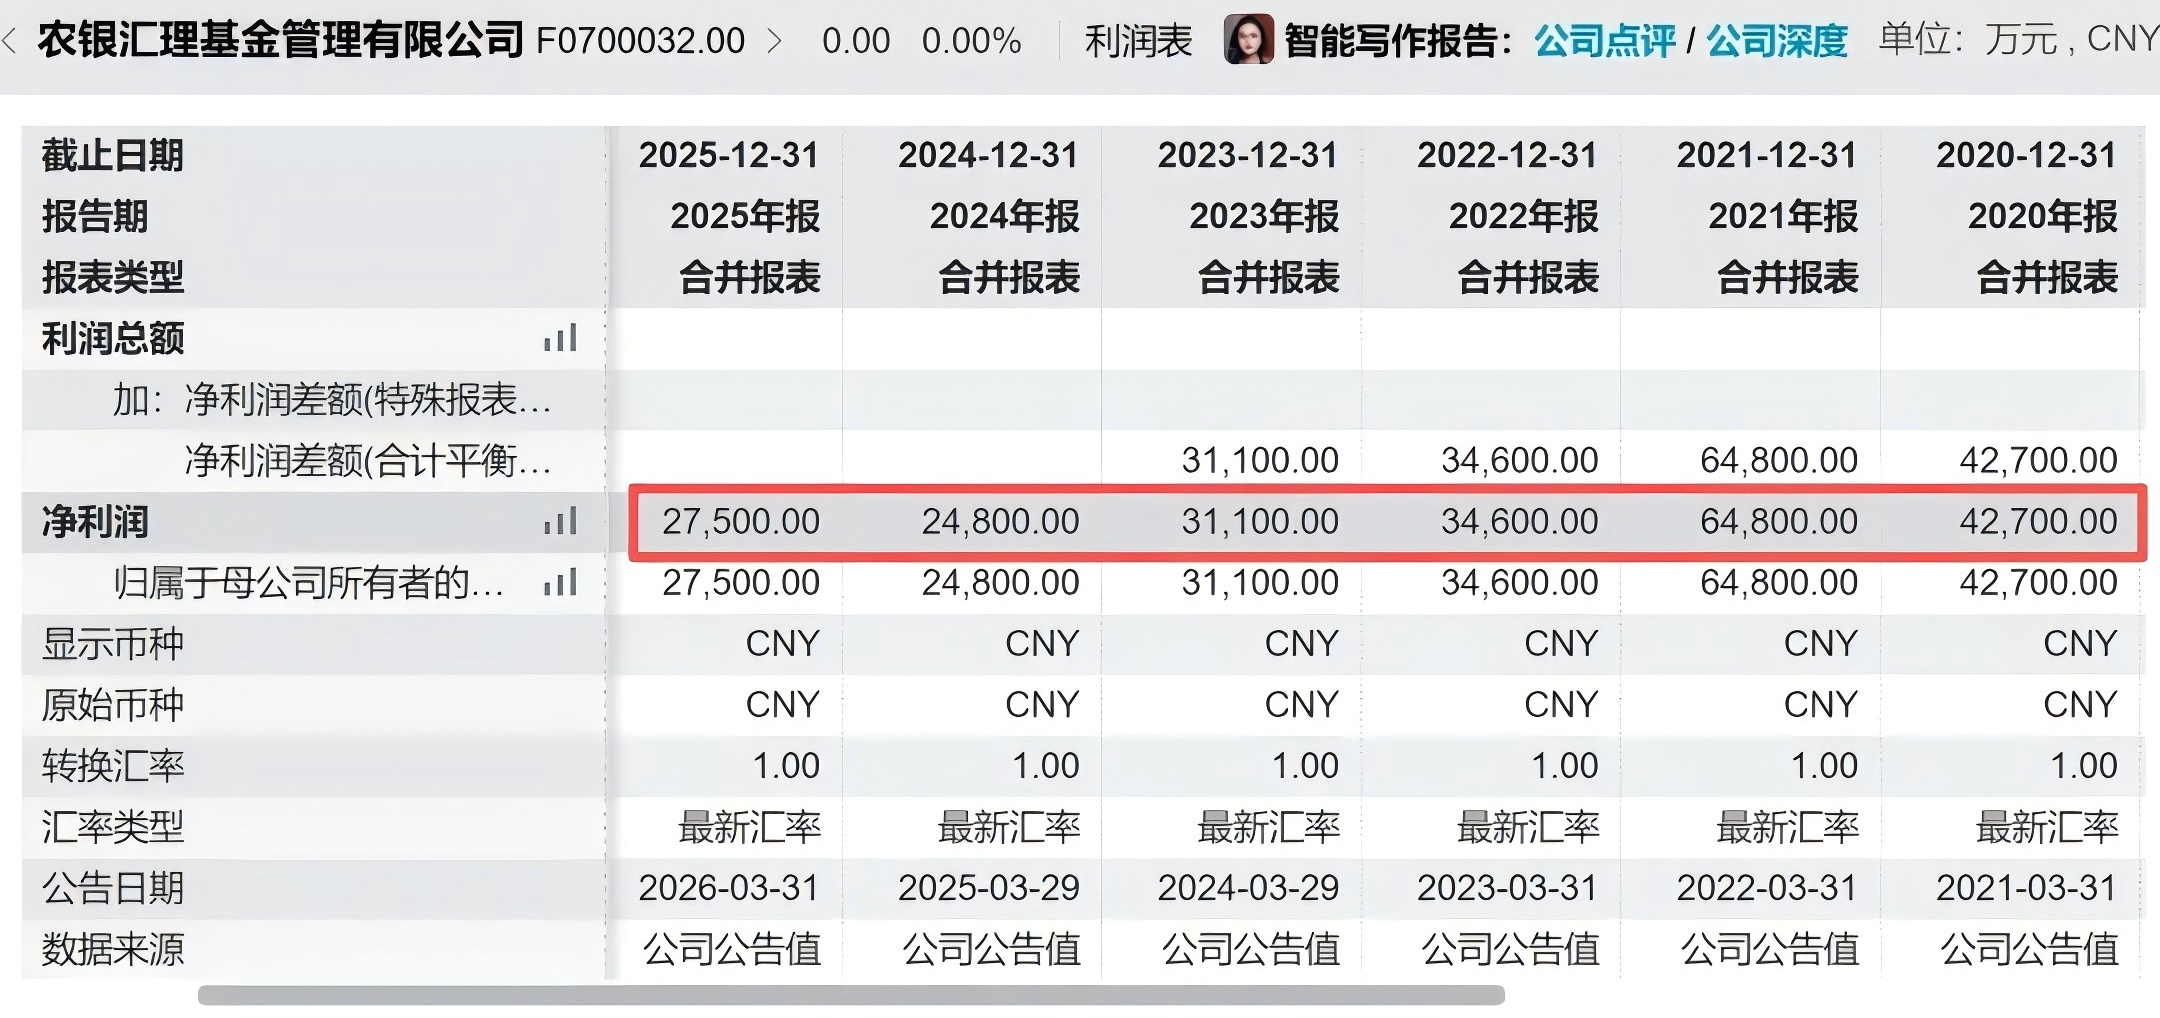
新股定价所需的行业研究、估值模型、可比公司数据库,这些能力在权益投研团队里生成与迭代,固收研究体系无法替代。当一个机构八成以上的规模与资源沉淀在固收端,权益研究团队的编制、数据投入与话语权会被持续压缩,最终在需要出具一份带完整推导过程的估值报告时无米下锅。
激励机制是更底层的约束。作为银行系公募,农银汇理在薪酬上受制于母行体系,难以用市场化条件竞争顶尖权益人才,这是行业分析普遍提及的银行系公募共性困境。规模大、利润薄、权益弱,三者互为因果。
罚单落地的时间点因此显得微妙。2026年6月5日,原农银理财党委委员、副总裁孙建坤出任农银汇理基金总经理,原总经理程昆因工作变动离任。公开资料显示,孙建坤2005年加入中国农业银行,长期在资金营运部、金融市场部、资产管理部任职,是一位固收与理财背景的掌舵人。
需要说明的是,被查的询价行为发生在7月中旬,晚于孙建坤到任,但内控制度与研究体系的欠账以年为单位积累,无法归因于任何一段具体任期。同样,也没有证据显示这张罚单与6月的高管更迭存在关联。真正落在任期内的,是接下来那件事,整改报告要求“明确具体改进措施和责任人”,这将是新班子的第一份公开答卷。
上交所给了一个月。参照公开先例,整改不到位的机构曾被中证协列入限制名单六个月,期间相关配售对象不得参与沪深主板、科创板、创业板及北交所的网下询价与配售。对一家八成规模压在固收上的公募而言,“打新”本是不多的收益增厚来源之一,这项限制会直接传导到产品净值。在纯债收益下行、权益波动加大的环境里,这部分收益并不算小。
制度端的筛子正在加密。2025年1月3日,中证协发布《网下专业机构投资者“白名单”管理指引(试行)》,把申请条件写成一组硬指标:“上一年度监管评级达到A级、管理的境内主动权益类账户连续四个季度平均总资产及自营投资账户股票市值合计300亿元以上、具备两年以上主动股票研究与投资经验的人员合计30人以上”。
2025年3月28日,证监会以第228号令修改《证券发行与承销管理办法》,将银行理财产品与保险资管产品纳入IPO优先配售对象,并明确由证券交易所制定分类配售的具体规定。
2026年2月6日,上交所修订发行承销违规行为监管指引,把“未按照定价决策程序确定报价、存档备查的定价依据无法支持报价结果”直接写进量罚情形。
三件事指向同一处。新股定价,正在从一项所有持牌机构默认享有的资格,变成一件需要自证的事。
65.19元最终没有出现在任何一份配售结果里,但它出现在了一份监管决定书里。注册制把定价权交给了市场,市场把定价任务交给了机构,而机构需要证明自己配得上这项任务。不是靠事后涨跌的方向,而是靠事前那张能被复述的推导过程。
责任编辑:Ashley
相关新闻
- 证监会放大招!权益基金募资门槛2亿降至五千万:“打折”潮考验谁?基民会进场吗?
- 从德邦基金九个月连换三高管说起!中国公募市场迎来高管更迭潮
- 4个人撑起千亿规模:中加基金的债基“赌局”
- 抢滩 “大模型第一股”背后,2025国产大模型战局:六小虎时代谢幕
- 密春雷卸任、刘益谦“隐退”:保险业民资大佬时代悄然落幕!
- P2P鼻祖“覆灭”记:宜信创始人唐宁被采取刑事强制措施,300-500亿类固收资产恐无法回收
- 解码《金融产品网络营销管理办法》:流量红利或面临终结时刻
- 15%-18%!境外财务投资收益率显著高于境内,2.25万亿险资加速配置港股
- 摊余成本法债基五年后再开闸,这只"加强版定存"此时重启有何深意?
- 腾讯把它推到科创板:燧原科技1900亿市值背后,是孤独还是未来?